

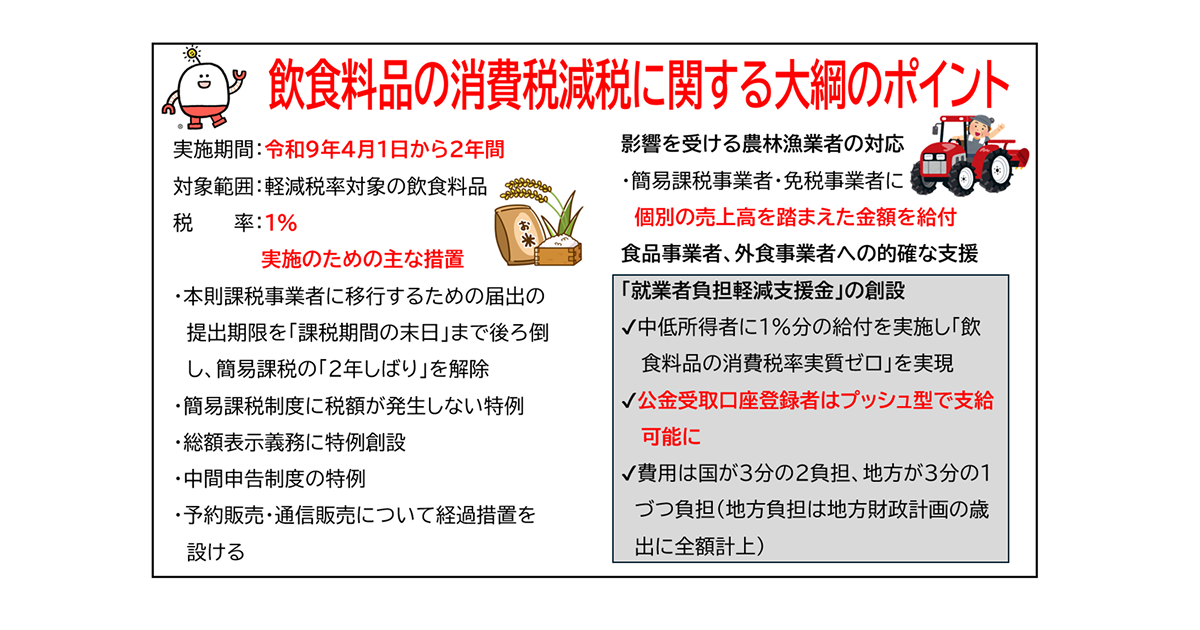
令和9年4月1日からの飲食料品の消費税率「実質ゼロ」に向けて政府与党は9月15日、「大綱」を決定しました。大綱に基づく法案化作業を進め次期国会での成立を期します。制度創設から初となる「減税」に対して、大綱ではさまざまなきめ細かな措置が盛り込まれました。
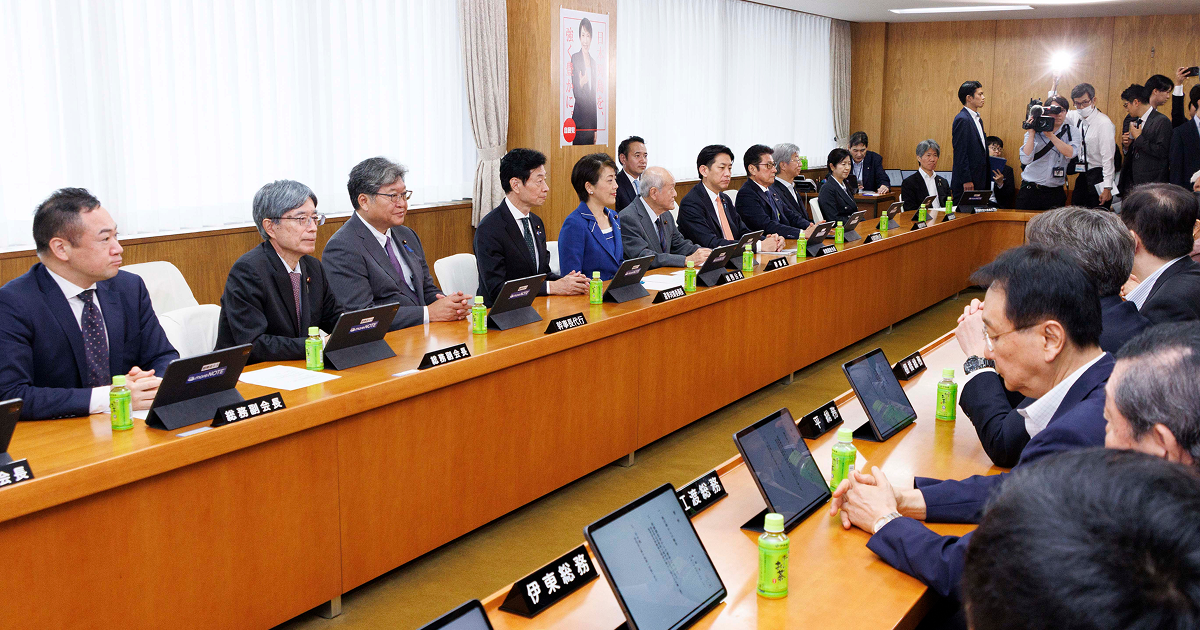
飲食料品の消費税減税に関する大綱を了承した9月15日の総務会
課税事業者は売上で預かった消費税から、経費として支払った消費税を差し引いて納税します。支払った消費税が預かった税よりも多かった場合、課税事業者の場合還付が受けられます。一方、免税事業者や簡易課税事業者の場合、還付が受けられないことから、飲食料品の消費税率1%への移行に伴い、課税事業者への移行を希望する事業者が多くなることが予想されます。そのため、大綱では移行に特例を設け、スムーズな移行を可能とします。また、簡易課税制度にも軽減税率が適用される飲食料品の販売について納税する税額が発生しない特例も設けます。
消費者が支払う金額が分かりやすい総額表示制度についても、税率変更で直ちに対応が困難な場合が想定されることから、最大2カ月間の特例を設け、現場の混乱を最小化します。
農林漁業者は肥料や資材の仕入れに消費税を要する一方、販売する農作物や水産物によって預かる売上税額が減少します。簡易課税事業者や免税事業者の農林漁業者は還付が受けられず不利益となることから、売上高を踏まえた金額を給付する制度も創設。現場の納得感ある対応に万全を期します。
大綱の全文はこちら
こちらの記事全文は「自由民主」インターネット版に掲載されています。
ご購読のお申し込みはこちら。